Domain fewo-in-warnemünde.de kaufen?
Wir ziehen mit dem Projekt
fewo-in-warnemünde.de um.
Sind Sie am Kauf der Domain
fewo-in-warnemünde.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fewo-in-warnemünde.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **


Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Papermoon "DÜNEN-STRAND BEACH MEER SEE SONNE WELLEN HIMMEL OSTSEE"Vliestapete, DÜNEN-STRAND BEACH MEER SEE SONNE WELLEN HIMMEL OSTSEE, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...74,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Eschenburg, Karl: Rostock und Warnemünde in alten AnsichtenRostock und Warnemünde in alten Ansichten , Das alte Rostock und Warnemünde. Er gehörte zu den herausragenden Mecklenburg-Fotografen des vergangenen Jahrhunderts: Karl Eschenburg. Vor allem hatte es ihm seine unmittelbare Heimat angetan: Rostock und Warnemünde. Er hielt sie fest, die verwinkelten Gassen mit ihren oft schmalen Häusern, die das Stadtbild dominierenden Kirchen, den Einzug der Moderne in Form von Kaufhäusern und elektrischer Straßenbahn, das noch rege Treiben im Hafen und auf den Werften - und natürlich die Erholung suchende Gesellschaft im Angesicht des Meeres. Vor dem Auge des Betrachters entsteht dank dieses großformatigen Bands ein umfassendes Bild von Rostock und Warnemünde zwischen 1925 und 1939 - durch Fotos, die längst zu Ikonen der Mecklenburg-Fotografie gehören, und durch wenig bekannte Aufnahmen. , Einspritzdüsen > Einspritzanlagen & Teile , Auflage: 1. Auflage, Erscheinungsjahr: 20231016, Produktform: Leinen, Autoren: Eschenburg, Karl, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 179, Keyword: Eschenburg; Rostock; Warnemünde, Fachschema: Deutschland / Bildband, Fachkategorie: Orte und Menschen: Sachbuch, Bildbände, Region: Deutschland, Warengruppe: HC/Bildbände/Deutschland, Fachkategorie: Geschichte: Ereignisse und Themen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hinstorff Verlag GmbH, Verlag: Hinstorff Verlag GmbH, Verlag: Hinstorff Verlag GmbH, Länge: 304, Breite: 216, Höhe: 17, Gewicht: 1188, Produktform: Gebunden, Genre: Reise, Genre: Reise, Ähnliches Produkt: 9783356012408 9783356019841, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Reiseführer,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der HafenDer Hafen , Der Hafen ist die Lebensader Hamburgs, seit jeher prägt er den Charakter der Stadt als Handelsplatz und ihr Selbstverständnis als weltoffene Metropole. Die Bewohner Hamburgs hat er früh mit fremden Gebräuchen und exotischen Handelsgütern in Berührung gebracht, hat den Takt ihrer Arbeit bestimmt und ist stets ein Sehnsuchtsort für ein besseres Leben in der Ferne gewesen. Das Fotobuch Der Hafen zeigt diesen zentralen Schauplatz von Hamburgs Geschichte und Gegenwart aus einer besonderen Perspektive. Es lässt uns den Hafen mit den Augen von vier der bedeutendsten Hamburger Hafenfotografen des 20. Jahrhunderts sehen und geht damit über eine historische Bilddokumentation weit hinaus. Mit der jeweiligen Motivwahl und Bildsprache der Fotografen setzt jedes Kapitel einen eigenen thematischen und fotografischen Akzent. Den Auftakt macht Gustav Werbeck, der als Grafiker bei der HHLA tätig war und fast vierzig Jahre für das Unternehmen fotografierte. Seine Aufnahmen zeigen den Hafen der Vorkriegszeit und den Wiederaufbau nach dem Krieg. Die Bilder von John Holler und Germin (Gerd Mingram) rücken in eindrücklichen Porträts die Menschen und ihre Arbeit im Schiffbau in den Blick. Harald Zoch, der als Fahrer des HHLA-Vorstandsvorsitzenden im Hafen zu fotografieren begann, schließlich zeigt uns den Übergang vom Stückgutumschlag zum Einsatz des Containers, der tiefsten Zäsur in der Hafenentwicklung des 20. Jahrhunderts. , Einspritzdüsen > Einspritzanlagen & Teile , Auflage: 1. Auflage, Erscheinungsjahr: 201511, Fotograph: Werbeck, Gustav~Holler, John~Germin~Zoch, Harald, Redaktion: Rademacher, Henning, Auflage: 15001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 254, Fachschema: Hamburg / Bildband~Hamburg / Hafen, Schiffahrt, Warengruppe: HC/Bildbände/Deutschland, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 315, Breite: 255, Höhe: 30, Gewicht: 2087, Produktform: Gebunden, Genre: Reise,49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
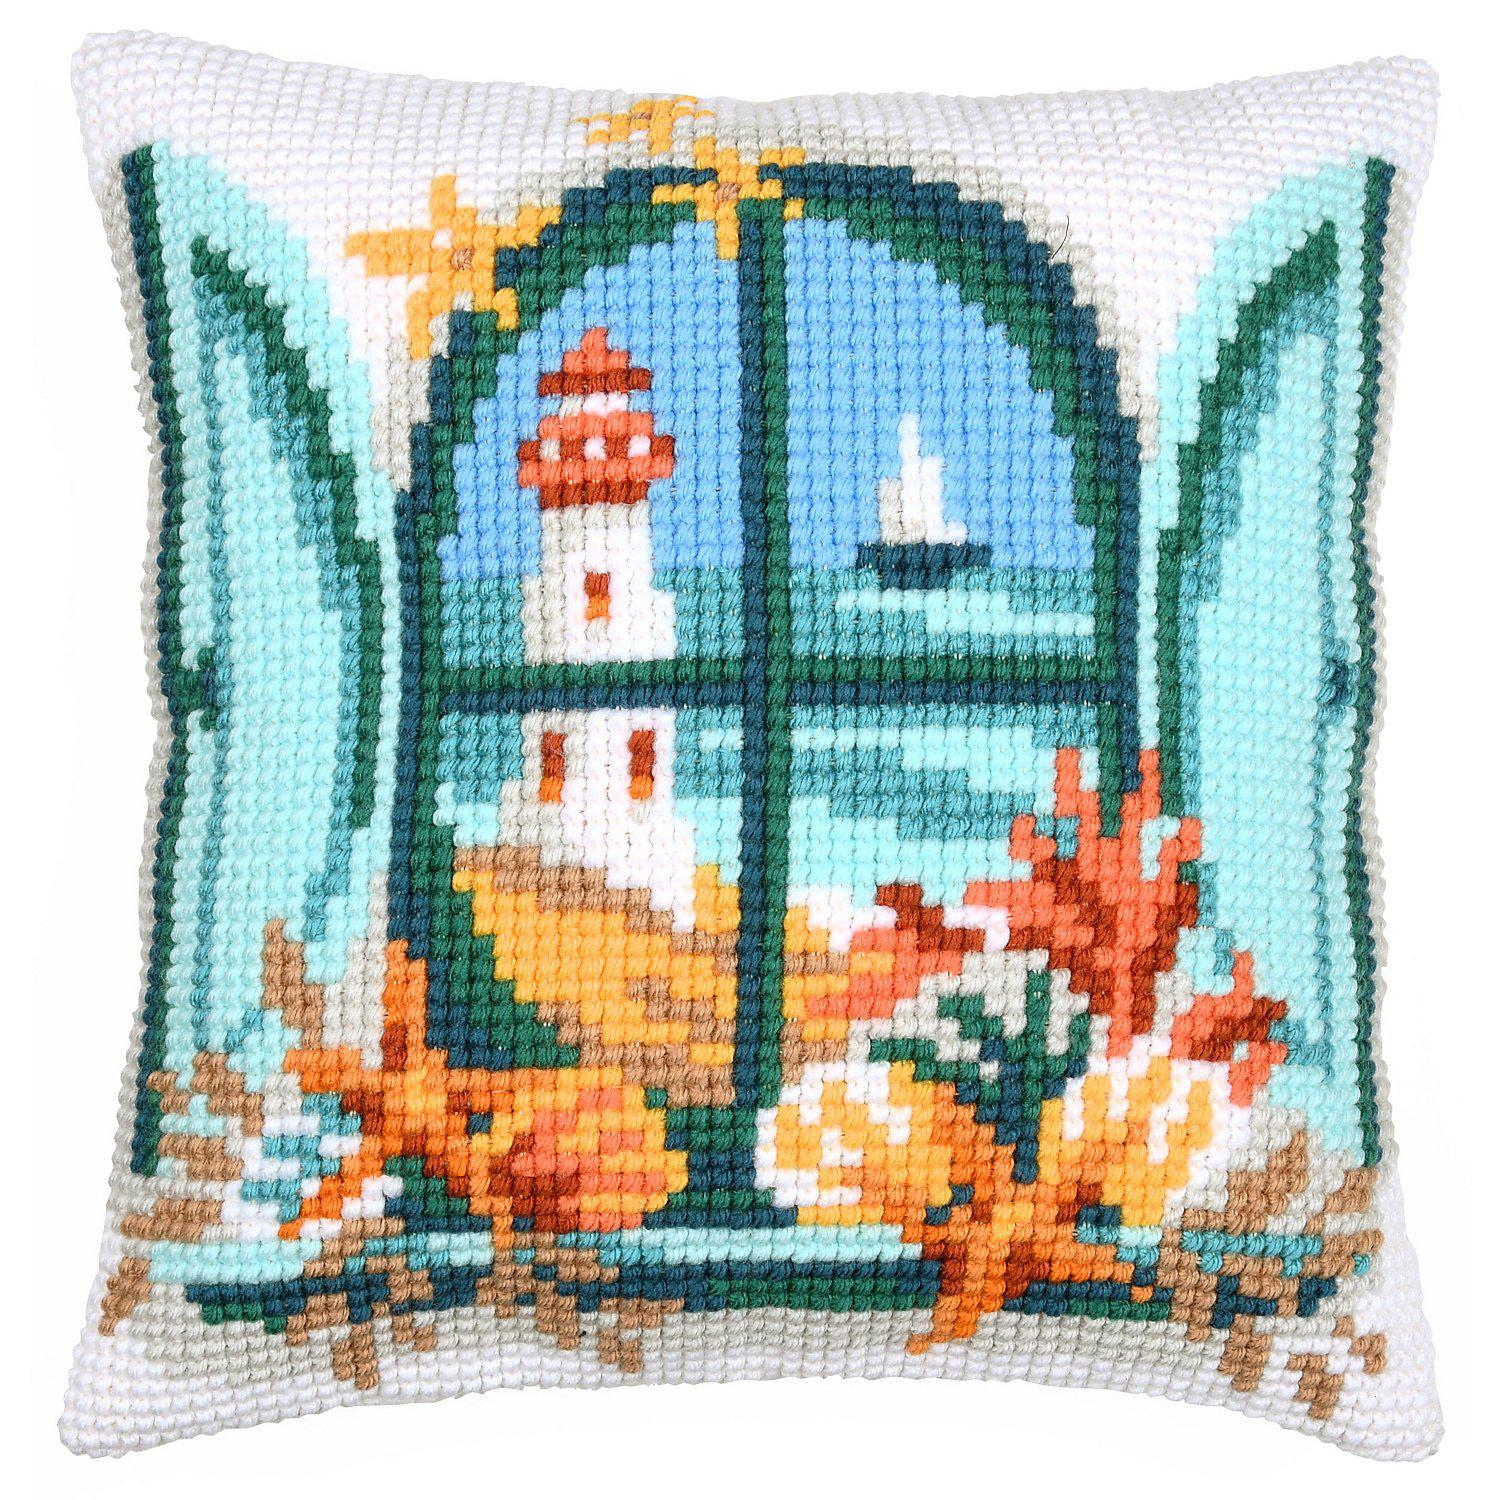
Kreuzstichkissen "Meerblick"Kreuzstichkissen Meerblick. Superleicht zu sticken, geeignet für Kinder ab 8 Jahren. Komplettpackung: Anleitung, Garn, Sticknadel. Ohne Kissenrücken und -füllung. Größe: 40 x 40 cm. Material: Stoff handbemalter Stramin 100 % Baumwolle (ca. 18 Stiche/10 cm), Garn 100 % Polyacryl.26,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
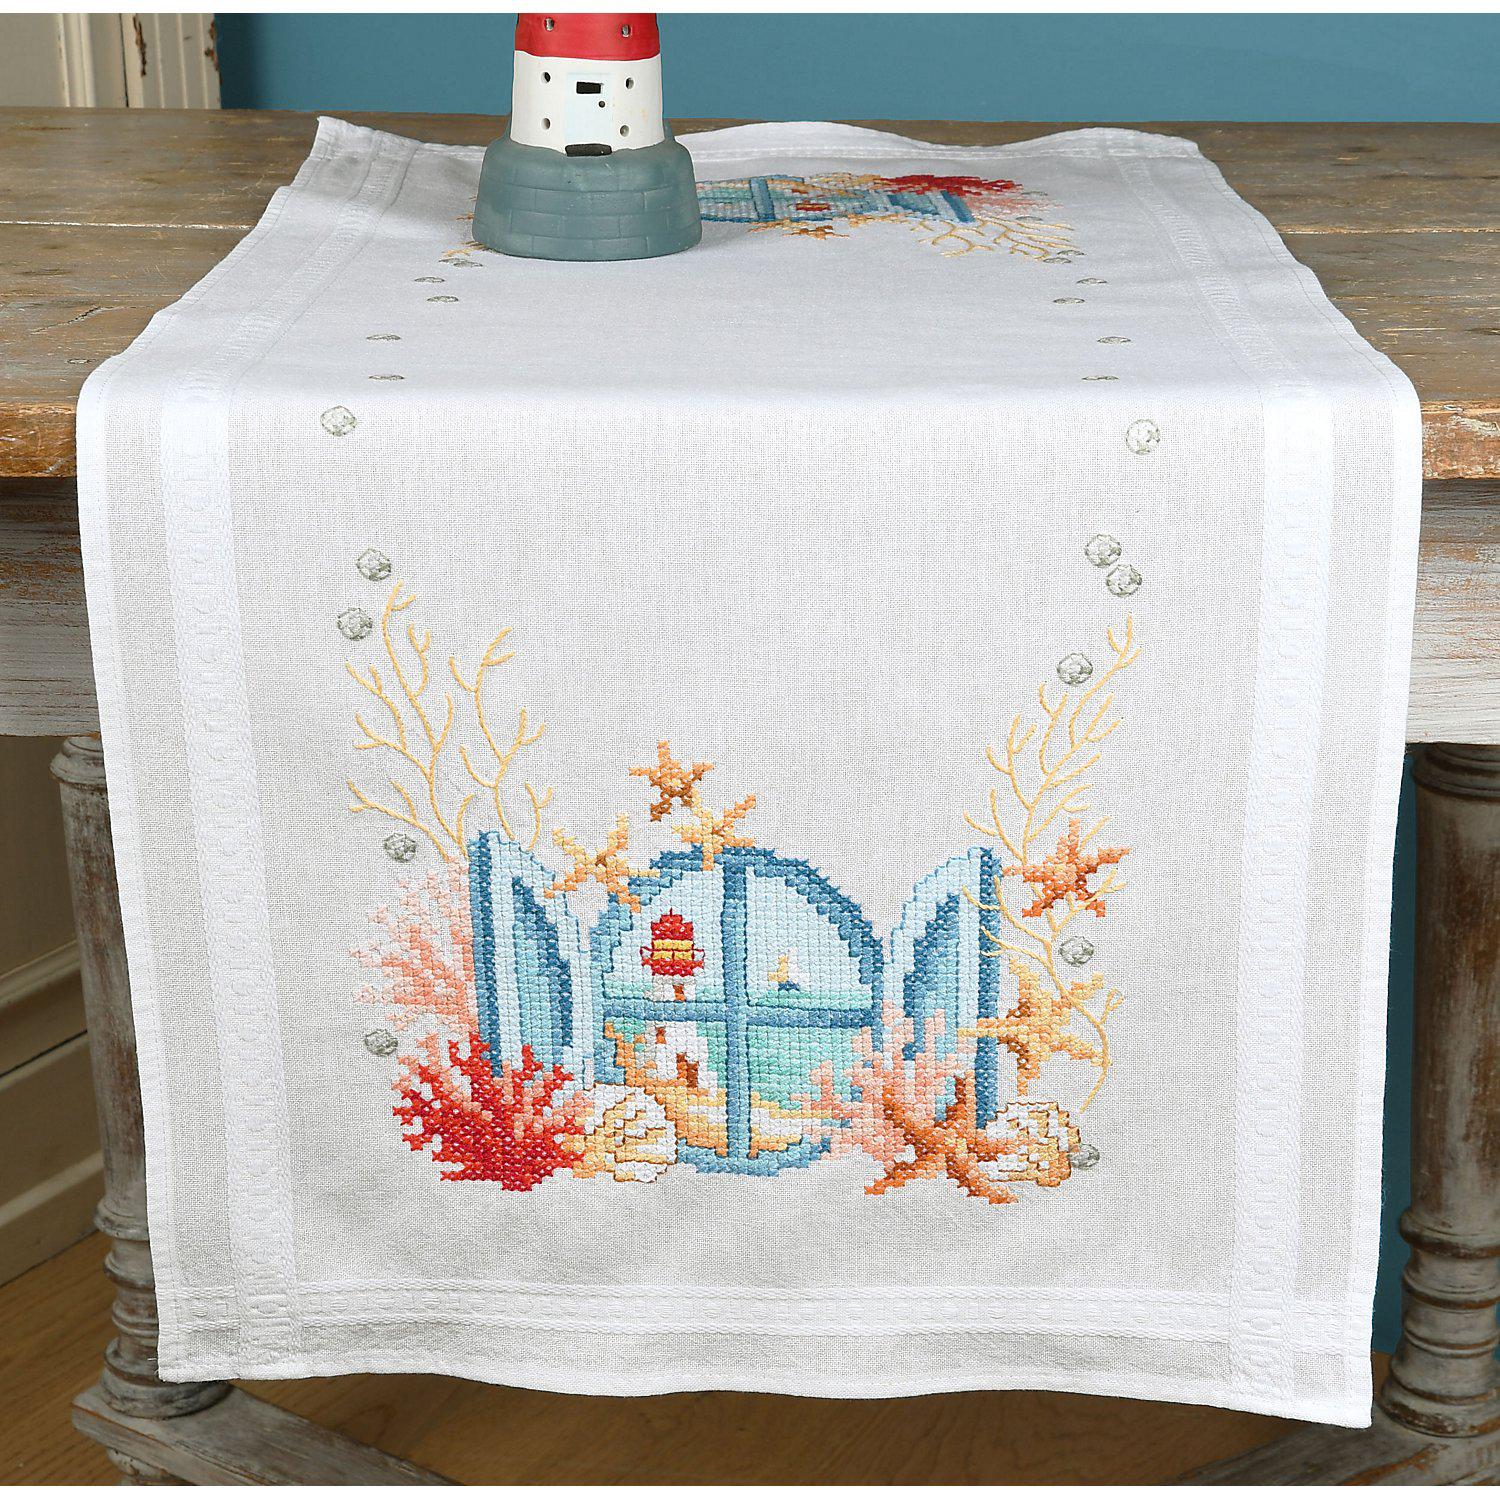
Stickläufer "Meerblick"Stickläufer Meerblick, zum Besticken in Kreuz- und Stielstich. Vorgedrucktes Motiv, mit Webrand, randfertig gesäumt. Komplettpackung: Anleitung, Garn, Sticknadel. Stofffarbe: weiß. Größe: 40 x 100 cm. Material: Stoff und Garn 100 % Baumwolle.27,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Papermoon "DÜNEN-STRAND BEACH MEER SEE SONNE WELLEN HIMMEL OSTSEE"Vliestapete, DÜNEN-STRAND BEACH MEER SEE SONNE WELLEN HIMMEL OSTSEE, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...74,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Eschenburg, Karl: Rostock und Warnemünde in alten AnsichtenRostock und Warnemünde in alten Ansichten , Das alte Rostock und Warnemünde. Er gehörte zu den herausragenden Mecklenburg-Fotografen des vergangenen Jahrhunderts: Karl Eschenburg. Vor allem hatte es ihm seine unmittelbare Heimat angetan: Rostock und Warnemünde. Er hielt sie fest, die verwinkelten Gassen mit ihren oft schmalen Häusern, die das Stadtbild dominierenden Kirchen, den Einzug der Moderne in Form von Kaufhäusern und elektrischer Straßenbahn, das noch rege Treiben im Hafen und auf den Werften - und natürlich die Erholung suchende Gesellschaft im Angesicht des Meeres. Vor dem Auge des Betrachters entsteht dank dieses großformatigen Bands ein umfassendes Bild von Rostock und Warnemünde zwischen 1925 und 1939 - durch Fotos, die längst zu Ikonen der Mecklenburg-Fotografie gehören, und durch wenig bekannte Aufnahmen. , Einspritzdüsen > Einspritzanlagen & Teile , Auflage: 1. Auflage, Erscheinungsjahr: 20231016, Produktform: Leinen, Autoren: Eschenburg, Karl, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 179, Keyword: Eschenburg; Rostock; Warnemünde, Fachschema: Deutschland / Bildband, Fachkategorie: Orte und Menschen: Sachbuch, Bildbände, Region: Deutschland, Warengruppe: HC/Bildbände/Deutschland, Fachkategorie: Geschichte: Ereignisse und Themen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hinstorff Verlag GmbH, Verlag: Hinstorff Verlag GmbH, Verlag: Hinstorff Verlag GmbH, Länge: 304, Breite: 216, Höhe: 17, Gewicht: 1188, Produktform: Gebunden, Genre: Reise, Genre: Reise, Ähnliches Produkt: 9783356012408 9783356019841, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Reiseführer,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der HafenDer Hafen , Der Hafen ist die Lebensader Hamburgs, seit jeher prägt er den Charakter der Stadt als Handelsplatz und ihr Selbstverständnis als weltoffene Metropole. Die Bewohner Hamburgs hat er früh mit fremden Gebräuchen und exotischen Handelsgütern in Berührung gebracht, hat den Takt ihrer Arbeit bestimmt und ist stets ein Sehnsuchtsort für ein besseres Leben in der Ferne gewesen. Das Fotobuch Der Hafen zeigt diesen zentralen Schauplatz von Hamburgs Geschichte und Gegenwart aus einer besonderen Perspektive. Es lässt uns den Hafen mit den Augen von vier der bedeutendsten Hamburger Hafenfotografen des 20. Jahrhunderts sehen und geht damit über eine historische Bilddokumentation weit hinaus. Mit der jeweiligen Motivwahl und Bildsprache der Fotografen setzt jedes Kapitel einen eigenen thematischen und fotografischen Akzent. Den Auftakt macht Gustav Werbeck, der als Grafiker bei der HHLA tätig war und fast vierzig Jahre für das Unternehmen fotografierte. Seine Aufnahmen zeigen den Hafen der Vorkriegszeit und den Wiederaufbau nach dem Krieg. Die Bilder von John Holler und Germin (Gerd Mingram) rücken in eindrücklichen Porträts die Menschen und ihre Arbeit im Schiffbau in den Blick. Harald Zoch, der als Fahrer des HHLA-Vorstandsvorsitzenden im Hafen zu fotografieren begann, schließlich zeigt uns den Übergang vom Stückgutumschlag zum Einsatz des Containers, der tiefsten Zäsur in der Hafenentwicklung des 20. Jahrhunderts. , Einspritzdüsen > Einspritzanlagen & Teile , Auflage: 1. Auflage, Erscheinungsjahr: 201511, Fotograph: Werbeck, Gustav~Holler, John~Germin~Zoch, Harald, Redaktion: Rademacher, Henning, Auflage: 15001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 254, Fachschema: Hamburg / Bildband~Hamburg / Hafen, Schiffahrt, Warengruppe: HC/Bildbände/Deutschland, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 315, Breite: 255, Höhe: 30, Gewicht: 2087, Produktform: Gebunden, Genre: Reise,49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kreuzstichkissen "Meerblick"Kreuzstichkissen "Meerblick". Superleicht zu sticken, geeignet für Kinder ab 8 Jahren. Komplettpackung: Anleitung, Garn, Sticknadel. Ohne Kissenrücken und -füllung. Größe: 40 x 40 cm. Material: Stoff handbemalter Stramin 100 % Baumwolle (ca. 18 Stiche/10 cm), Garn 100 % Polyacryl.26,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Stickläufer "Meerblick"Stickläufer "Meerblick", zum Besticken in Kreuz- und Stielstich. Vorgedrucktes Motiv, mit Webrand, randfertig gesäumt. Komplettpackung: Anleitung, Garn, Sticknadel. Stofffarbe: weiß. Größe: 40 x 100 cm. Material: Stoff und Garn 100 % Baumwolle.27,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.